Épargne de précaution : étapes pour constituer votre réserve financière
Épargne de précaution : découvrez comment bâtir votre matelas de sécurité, choisir le bon montant et suivre vos progrès sans stress.
Imaginez perdre votre emploi ou faire face à une grosse réparation imprévue. Sans filet, ces événements deviennent vite des montagnes. La plupart d’entre nous rêvent d’éviter cette angoisse. Voilà toute l’utilité de l’épargne de précaution.
De plus en plus de Français ressentent le besoin de se constituer un matelas de sécurité financière. Les crises successives, l’inflation ou même les simples imprévus du quotidien rappellent que l’épargne de précaution n’est pas un luxe, mais une vraie nécessité. Avoir quelques mois de dépenses disponibles peut changer la donne en cas de coup dur.
Pourtant, beaucoup se contentent de placer un peu d’argent de côté sans méthode, ou abandonnent dès que les premières difficultés arrivent. Les conseils simplistes ne prennent pas en compte la diversité des situations ou des besoins personnels.
Ici, vous trouverez une méthode concrète pour estimer votre besoin réel, choisir le bon support, automatiser vos efforts, et surtout garder le cap sans stress. Oubliez les recettes toutes faites : place à une vraie stratégie pour bâtir votre indépendance, étape par étape.
Pourquoi une épargne de précaution est indispensable
Bâtir une épargne de précaution, c’est installer un filet de sécurité sous sa vie financière. Ce coussin protège de l’inattendu et diminue l’impact des mauvaises surprises.
Les risques couverts par une réserve d’argent
Une réserve d’argent sert à affronter les vraies « galères »: panne de voiture, gros frais de santé ou même perte d’emploi.
Au lieu de se tourner vers un crédit coûteux, vous pouvez payer ces dépenses imprévues sans stress.
Par exemple, une rupture de chaudière en hiver devient un souci logistique, pas une catastrophe budgétaire.
Les experts conseillent : minimum 3 à 6 mois de charges fixes de côté. Certains visas de prudence vont jusqu’à 36 000 € pour les indépendants.
Un conseil concret : répertoriez vos charges mensuelles essentielles pour estimer votre objectif de réserve.
L’impact sur la tranquillité d’esprit et la sécurité financière
Une épargne de précaution améliore la tranquillité d’esprit au quotidien.
En cas d’imprévu, vous évitez les découverts bancaires et ne puisez pas dans votre épargne retraite.
Avoir ce matelas financier rend l’avenir moins angoissant et permet de prendre des décisions sereines, même en période d’incertitude.
Un expert résume : « Assurez-vous d’avoir une épargne équivalente à 3 à 6 mois de dépenses fixes pour sécuriser votre situation avant d’investir. »
Astuce pratique : mettez en place un virement automatique dès le début du mois pour grandir cette réserve presque sans y penser.
Déterminer le bon montant de réserve
Pour déterminer le bon montant de votre réserve, commencez par calculer vos frais vraiment indispensables. Ensuite, adaptez ce montant selon votre situation personnelle ou professionnelle.
Évaluer ses dépenses essentielles
La base, c’est vos charges essentielles chaque mois : loyer, alimentation, énergie, transport, assurances et crédits éventuels.
Prenez vos trois derniers relevés. Additionnez uniquement ces dépenses vraiment incontournables.
Par exemple, si vos charges fixes totalisent 2 500 € mensuels, c’est votre socle à sécuriser.
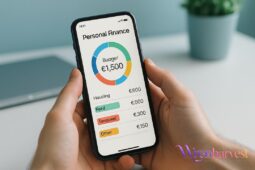
Un conseil pratique : inscrivez-les dans un tableau ou une application de budget pour bien visualiser.
Facteurs à prendre en compte pour ajuster le montant (situation, famille, emploi)
Ajustez la réserve selon vos risques : stabilité de l’emploi, statut (salarié, indépendant), nombre de personnes à charge.
Un salarié en CDI peut viser 2 ou 3 mois. Un indépendant, mieux vaut 6 à 12 mois pour amortir des périodes creuses.
Par exemple, une famille de deux enfants dans un secteur instable fixera un matelas de 4 à 6 mois de charges fixes ou plus.
Astuce : révisez votre objectif si votre salaire ou vos charges changent (nouvel emploi, crèche…).
Ce que disent les experts : objectif livret A, matelas de 2 à 6 mois
La plupart des experts recommandent un matelas représentant 3 à 6 mois de charges essentielles.
Ce montant est généralement placé sur un Livret A, un LDDS ou un LEP, pour garantir disponibilité et sécurité.
Exemple concret : pour 3 000 € de dépenses fixes, visez entre 9 000 et 18 000 € de réserve ; un indépendant peut vouloir doubler ce chiffre.
N’oubliez pas, l’essentiel est que cette réserve corresponde à votre réalité pour tenir face à n’importe quel imprévu.
Où placer son épargne de précaution
Où placer son épargne de précaution ? Privilégiez toujours les supports qui allient sécurité, liquidité, et transparence sur le rendement.
Comparaison Livret A, LDDS et LEP
Le Livret A, la LDDS et le LEP sont les choix de référence. Ces trois livrets sont défiscalisés.
En 2026, le Livret A et la LDDS offrent 3 %. Le plafond est de 22 950 € pour le Livret A, 12 000 € pour la LDDS.
Le LEP varie à 4 % et cible exclusivement les foyers fiscaux modestes, avec un plafond de 10 000 €.
Astuce : si vous êtes éligible au LEP, commencez par là avant de compléter avec un Livret A.
Pourquoi privilégier la liquidité et la sécurité
Votre épargne doit rester disponible à tout moment. Sur un Livret A ou LDDS, l’argent est accessible sous 24 à 48 h sans frais ni perte de capital.
L’objectif n’est pas la performance mais la capacité à réagir en cas d’urgence : panne, frais de santé, ou perte de salaire.
Exemple concret : une panne de voiture un vendredi ? Virement réalisé depuis un livret, solution immédiate.
Ce qu’il faut éviter : placements risqués
Évitez absolument tout produit volatil ! Actions en bourse, cryptomonnaies, SCPI, ou assurances-vie en unités de compte n’offrent ni garantie ni accès rapide.
Une partie d’assurance-vie en fonds euros peut servir de réserve à moyen terme, mais pas pour les urgences absolues.
Comme le rappellent les experts : « Le premier mot d’ordre pour le choix du support est sa liquidité et sa sécurité ».
Automatiser ses versements mensuels
Automatiser vos versements rend l’épargne simple et constante. Plus besoin d’y penser chaque mois : tout se fait tout seul.
Le virement automatique, un allié de régularité
Le virement automatique crée une régularité sans effort. Il prélève une somme fixe vers votre livret, à une date choisie, chaque mois.
Les études montrent que l’automatisation permet d’épargner 2,3 fois plus qu’en procédant manuellement.
Astuce : programmez le virement juste après votre salaire, « se payer en premier », pour ne pas être tenté de tout dépenser.
Comment choisir la fréquence et le montant
La fréquence mensuelle est la plus simple car elle colle à votre calendrier de revenus.
Pour démarrer, visez 5 à 10 % de votre salaire net, voire 20 € seulement pour prendre l’habitude.
Pensez à ajuster ce montant lors des changements de situation (nouvel emploi, montant du salaire…).
Gardez une petite marge sur votre compte courant (100 à 200 €), histoire d’éviter tout incident.
Astuce : augmenter sa réserve sans s’en apercevoir
Progressez à petits pas. Augmentez votre virement automatique de quelques euros chaque trimestre. Cette méthode augmente l’épargne sans vraiment s’en rendre compte.
Nommez l’objectif sur votre application bancaire : « matelas de sécurité », « voyage », etc. Cela booste la motivation. Et surtout, testez d’abord avec une petite somme, puis adaptez selon vos possibilités.
Suivre ses progrès et ajuster sa stratégie au fil du temps
Suivre ses progrès est aussi important que d’épargner. Cela permet de voir si votre stratégie fonctionne et de rester motivé pour la suite.
Outils pour visualiser l’évolution de votre réserve
Un tableau de bord ou une application de gestion fait toute la différence. Notez régulièrement le montant de votre épargne. Visualisez les hausses et les périodes de creux.
Vous pouvez utiliser un simple tableur Excel, une application bancaire, ou un journal papier. L’important : avoir une baseline (départ), puis suivre chaque ajout.
Astuce : fêtez chaque petite victoire. Cela aide à garder le cap, même pendant les mois difficiles.
Quand et comment adapter votre épargne de précaution
Faites une revue mensuelle ou trimestrielle de votre épargne. C’est le moment de vous demander : mon objectif reste-t-il réaliste ? Est-ce que ma situation a changé ?
Si vous obtenez une augmentation ou que vos dépenses bougent, ajustez la réserve. N’hésitez pas à décomposer vos objectifs en étapes (2 % de plus par trimestre, par exemple).
Un tip motivant : définissez des objectifs SMART. Et partagez vos progrès avec un proche pour rester engagé sur la durée.
Key Takeaways
Voici les points essentiels pour constituer et gérer une épargne de précaution solide et durable :
- Créer un matelas de sécurité : L’épargne de précaution protège contre les imprévus et évite l’endettement en cas de coup dur.
- Évaluer précisément ses charges : Le calcul du montant cible doit se baser sur les dépenses mensuelles essentielles (logement, alimentation, transports, etc.).
- Adapter la réserve à sa situation : Les experts recommandent de viser entre 3 et 6 mois de charges fixes, voire jusqu’à 12 mois pour les indépendants.
- Choisir des supports sécurisés : Livret A, LDDS ou LEP garantissent sécurité, liquidité et défiscalisation pour l’épargne de précaution.
- Automatiser les versements : Un virement automatique, même de 20 €/mois, permet d’épargner 2,3 fois plus que l’approche manuelle.
- Ajuster le montant et la fréquence : Adapter les versements à son budget, revoir à chaque changement de situation, et augmenter petit à petit sans inconfort.
- Suivre ses progrès et ajuster : Utiliser un tableau ou une appli pour visualiser l’évolution, fixer des objectifs SMART et réajuster en cas de changement de revenus ou de dépenses.
- Motivation et discipline : Célébrer chaque étape atteinte et partager vos progrès avec vos proches aide à tenir sur le long terme.
Ce qui compte, c’est la régularité, l’adaptation à vos besoins, et la sécurité pour bâtir une vraie tranquillité financière.