50-30-20-Regel: So teilen Sie Ihr Einkommen sinnvoll auf
50 30 20 regel einfach erklärt: So strukturieren Sie Ihr Budget mit klaren Anteilen für Bedürfnisse, Wünsche und Sparziele. Lesen Sie mehr!
Jeden Monat dasselbe Spiel: Das Gehalt kommt, und kurz darauf fragt man sich, warum am Ende so wenig übrig bleibt. Wer kennt es nicht? Schnell gehen mit kleinen Käufen oder spontanen Ausgaben die finanziellen Ziele unter – und genau hier setzt die 50 30 20 regel an.
Für viele ist der Überblick übers eigene Budget eine echte Herausforderung. Laut Umfragen ist Geldmanagement ein Dauerthema: Immer wieder suchen Menschen nach Methoden, um mehr aus ihrem Einkommen zu machen. Die 50 30 20 regel gilt dabei als besonders zugänglich, weil sie Ihnen einfache, nachvollziehbare Strukturen bietet und auf dem Nettogehalt basiert.
Zugegeben: Standardtipps wie „App benutzen und Ausgaben notieren“ oder pauschale Spartabellen gehen oft am echten Leben vorbei. Viele Anleitungen blenden die Dynamik des Alltags aus und bleiben unkonkret, wie sich die Regel auf individuelle Situationen anpassen lässt.
Genau deswegen gibt dieser Artikel Ihnen mehr: Hier erfahren Sie, wie die 50-30-20-Regel wirklich funktioniert, wie Sie Ihre Wünsche und Bedürfnisse klug aufteilen und welche Stolperfallen auf Sie lauern. Mit echten Beispielen, klaren Kategorien und frisch recherchierten Tipps, damit Geldplanung für Sie endlich praktisch und alltagstauglich wird.
Wie die 50-30-20-Regel funktioniert
Mit der 50-30-20-Regel bekommen Sie eine klare Budgetstruktur, die Ihr Einkommen übersichtlich aufteilt. Diese Methode ist besonders einfach umsetzbar und macht Geldmanagement auch für Einsteiger verständlich.
Was hinter der 50-30-20-Regel steckt
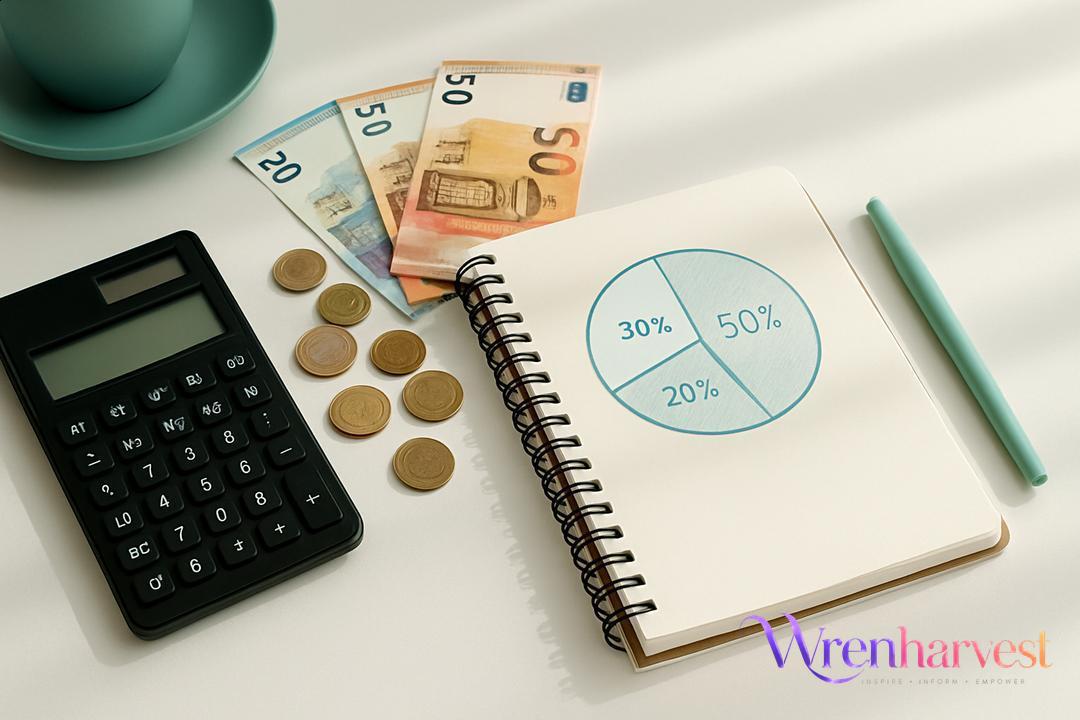
Die Regel teilt Ihr Nettoeinkommen so auf: 50% für Bedürfnisse, 30% für Wünsche und 20% für Sparen oder Schulden. Zu den Bedürfnissen zählen Fixkosten wie Miete, Lebensmittel und Strom. Die Wünsche umfassen z. B. Hobbys, Restaurantbesuche oder den nächsten Urlaub. Für den Spar-Teil empfiehlt sich ein Notgroschen von drei Monatsgehältern als Sicherheit.
Ein Vorteil: Sie sehen auf einen Blick, wofür wie viel Geld monatlich vorgesehen ist. Das gibt Sicherheit und verhindert Spontanausgaben.
Berechnung am praktischen Beispiel
Einfaches Praxisbeispiel: Bei 2.500 € Netto bedeuten 1.250 € für Bedürfnisse, 750 € für Wünsche und 500 € für Sparen oder Schuldenrückzahlung. Sie können einen Dauerauftrag für Sparziele einrichten oder verschiedene Konten nutzen, zum Beispiel Tagesgeld oder ETF-Sparpläne.
Ein Tipp: Mit festen Prozentsätzen rechnen Sie flexibel – auch wenn sich Ihr Einkommen mal ändert.
Für wen eignet sich die Methode?
Ideal für Einsteiger und alle, die schnell Überblick brauchen. Besonders hilfreich ist die Methode, wenn Sie Schwierigkeiten haben, Ihre Ausgaben zu strukturieren oder den roten Faden verlieren. Viele Experten empfehlen regelmäßige (z. B. jährliche) Anpassungen, falls sich Ihr Einkommen oder Ihre Lebenssituation ändert.
Auch wer einen Umzug plant oder auf ein Ziel spart, profitiert von der einfachen Einteilung und behält die Kontrolle über sein Geld.
Bedürfnisse, Wünsche und Sparen richtig zuordnen
Viele Menschen haben Schwierigkeiten, ihre Ausgaben richtig zuzuordnen. Mit der 50-30-20-Regel schaffen Sie mehr Kontrolle über Ihr Geld und vermeiden typische Fehler beim Einteilen von Bedürfnissen, Wünschen und Sparzielen.
Unterscheidung: Fixkosten vs. variable Ausgaben
Fixkosten sind unvermeidbar, variable Ausgaben oft flexibel. Unter Fixkosten fallen Miete, Versicherungen oder Strom. Variable Ausgaben – etwa für Freizeit oder Lebensmittel – können Sie meist kurzfristig anpassen. Bei 2.500 € Netto sollten max. 1.250 € auf Fixkosten entfallen. Menschen unterschätzen ihre variablen Ausgaben oft um 20–30 %. Ein Tipp: Notieren Sie konsequent alle Ausgaben drei Monate lang, um Ihre echten Kosten kennenzulernen.
Was zählt wirklich als ‚Wunsch‘?
Wünsche sind alle Extras, die nicht essenziell sind. Typische Beispiele: Restaurantbesuche, Streamingdienste, Shopping oder Urlaube. Fragen Sie sich bei jedem Kauf: „Brauche ich das wirklich?“ Die sogenannte „Warte-Technik“ hilft: Zwei Wochen pausieren, bevor Sie ein Wunschprodukt kaufen. Selbst Kleinigkeiten wie der tägliche Coffee-to-go fallen hier drunter – gönnen Sie sich diese gezielt und nicht automatisch.
Wie sich Sparen und Investments überschneiden
Sparen und Investieren gehören beide zum 20 %-Anteil. Sparen gibt schnelle Sicherheit (wie Notgroschen oder Schuldentilgung), Investments wie ETFs schaffen langfristigen Vermögensaufbau. Der beste Ablauf: Erst Notgroschen füllen, dann Schulden abbauen, danach investieren. Viele Expert:innen empfehlen, 10–20 % Ihrer Sparrate direkt in Investments zu stecken, den Rest für kurzfristige Ziele zu nutzen.
Die Regel an Ihr Einkommen anpassen
Die klassische Aufteilung funktioniert nicht für jeden gleich. Ihr Leben ändert sich, und Ihre Finanzen sollten mitziehen. Die gute Nachricht: Sie können die Regel flexibel anpassbar gestalten.
Grenzen und Spielraum der Regel
Sie müssen sich nicht starr an die Regel halten. Viele passen die Verteilung etwa auf 70-20-10-Aufteilung an, wenn das Geld knapp ist – mehr für Bedürfnisse, etwas weniger für Wünsche und Sparen. Wichtig ist, dass Sie Ihr Budget mindestens quartalsweise checken und bei Bedarf anpassen. Experten empfehlen, mindestens 2–3 Monatsgehälter Sicherheit als Rücklage zu haben.
Umgang mit hohem Mietanteil oder schwankendem Einkommen
Hohe Miete oder schwankende Einnahmen sind kein Hindernis. Bei über 50 % Mietkosten kürzen viele Menschen die Anteile für Wünsche und Sparen, etwa auf 20 % beziehungsweise 10 %. Bei schwankenden Einnahmen ist es sinnvoll, Ihr Durchschnitts-Einkommen zu berechnen – und darauf Ihre Anteile auszurichten. Praktisch: Berechnen Sie das Mittel der letzten 3–6 Monate und passen Sie Ihr Budget daran an.
Tipps zur Automatisierung des Sparanteils
Automatisieren Sie Ihren Sparvorgang. Ein Dauerauftrag hilft, die Sparrate automatisch abzweigen. Sie haben so weniger Versuchung, das Geld trotzdem auszugeben. Prüfen Sie Ihre Sparziele jährlich und erhöhen Sie den Betrag, sobald es möglich ist. Beispiel: Sie legen direkt zum Monatsanfang 10 % bis 20 % auf ein Extrakonto ab – so wächst Ihr Puffer ganz von allein.
Häufige Stolperfallen bei der Umsetzung
Selbst wenn die Regel einfach klingt, gibt es typische Fehlerquellen beim Umsetzen. Ein wacher Blick und pragmatische Tricks helfen, böse Überraschungen zu vermeiden und dranzubleiben.
Typische Fehler bei der Zuordnung von Ausgaben
Fehlende Trennung ist der Hauptfehler. Viele verwechseln private mit geschäftlichen Ausgaben oder buchen Beträge doppelt. Außerdem wird oft vergessen, dass Ein- und Ausgänge dem richtigen Jahr zugeordnet werden sollten. Praktisch hilft: Halten Sie alle Belege in einer Schublade oder digital gesammelt, so bleibt alles nachvollziehbar.
Überschätzte Sparpotenziale und wie man realistisch bleibt
Unrealistische Sparziele entstehen durch zu optimistische Annahmen. Viele rechnen Notfälle, Reparaturen oder unregelmäßige Kosten nicht ein. Nutzen Sie detaillierte Kategorien und schauen Sie die alten Zahlen genau an. Tipp von Experten: Bleiben Sie realistisch und setzen Sie nur Ziele, die Sie wirklich erreichen können – so bleibt der Frust aus.
Strategien, um dranzubleiben und die Motivation zu halten
Klare Routinen helfen beim Durchhalten. Wöchentliche oder monatliche Buchungs-Routinen geben Struktur. Stellen Sie sich einen Wecker oder blockieren Sie einen festen Termin im Kalender. Kontrollieren Sie Ihr Budget regelmäßig, um Fehler zu erkennen und gegenzusteuern. Schon kleine Erfolge durch tägliche Gewohnheiten halten die Motivation hoch.
Warum die 50-30-20-Regel Ihr Geldleben einfacher machen kann
Die 50-30-20-Regel macht Ihr Geldleben deutlich einfacher.
Sie teilt Ihr monatliches Nettoeinkommen in drei Bereiche: 50 % für Grundbedürfnisse wie Miete, Lebensmittel und Versicherungen. 30 % sind für Wünsche – also Freizeit, Hobbys, Reisen oder einfach das Leben genießen. 20 % gehen direkt ins Sparen oder Investieren; das schafft Sicherheit und hilft beim Aufbau Ihres Vermögens.
Die Methode ist keine starre Vorgabe. Sie ist eine praktische Faustregel, mit der Sie schnell Struktur in Ihr Budget bringen und nicht länger jede Kleinigkeit verfolgen müssen. So behalten auch Anfänger leicht den Überblick. Daueraufträge fürs Sparen helfen, den Spar-Anteil nicht zu vergessen. Experten empfehlen, zuerst Schulden abzubauen, dann einen soliden Notgroschen (mindestens drei Monatsgehälter) anzulegen und erst dann mit langfristigen Investments zu beginnen.
Ein reales Beispiel: Bei 2.000 € Netto fließen 1.000 € in Fixkosten, 600 € in Freizeitaktivitäten und 400 € aufs Sparkonto. Wer diese Regeln jährlich überprüft und bei Jobwechsel oder Umzug anpasst, sorgt für mehr finanzielle Freiheit. Das Ziel: langfristig beruhigt und bewusst mit Geld umgehen – und Raum schaffen für echte Wünsche und Investitionen.
Key Takeaways
Hier sind die wichtigsten Erkenntnisse und Tipps zur 50-30-20-Regel, um Ihr Einkommen sinnvoll zu strukturieren:
- Einfache Dreiteilung des Budgets: 50 % für Bedürfnisse, 30 % für Wünsche, 20 % für Sparen oder Schuldenabbau – das schafft Klarheit und Struktur.
- Fixkosten realistisch einschätzen: Kontrollieren Sie, dass Ihre Fixkosten maximal die Hälfte Ihres Nettoeinkommens ausmachen, damit auch Platz für Wünsche und Sparen bleibt.
- Wünsche bewusst begrenzen: Prüfen Sie bei jedem sogenannten Wunsch, ob er nötig ist, und nutzen Sie Warte-Methoden, um Impulskäufe zu vermeiden.
- Sparen und Investieren sinnvoll verbinden: Zuerst Notgroschen aufbauen, dann Schulden abbauen, danach in ETFs oder andere Anlagen investieren.
- Regel flexibel anpassen: Bei hohem Mietanteil oder schwankendem Einkommen kann die Aufteilung (z.B. 70-20-10) angepasst werden, damit die Methode im Alltag praktikabel bleibt.
- Automatisierung ist der Schlüssel: Daueraufträge helfen, Sparbeträge und Investitionen regelmäßig und ohne Nachdenken zu erledigen.
- Typische Fehler vermeiden: Unterscheiden Sie genau zwischen Fixkosten, Wünschen und variablen Ausgaben und überprüfen Sie Ihr Budget mindestens einmal pro Quartal.
- Motivation durch Routine stärken: Kleine wöchentliche Kontrollroutinen und das Feiern von Fortschritten halten Sie langfristig am Ball.
Das Wichtigste: Die 50-30-20-Regel macht Budgetieren unkompliziert – passen Sie sie an, kontrollieren Sie regelmäßig und genießen Sie mehr finanzielle Freiheit.