Règle 50/30/20 : comment répartir intelligemment ses revenus
Apprenez à utiliser la règle 50 30 20 pour gérer votre budget efficacement et équilibrer besoins, envies et épargne sans vous compliquer la vie.
Chaque fois que le salaire tombe, la même question revient : comment répartir intelligemment son argent sans sacrifier plaisir ou épargne ? Peut-être avez-vous déjà tenté des applications de budget compliquées, ou essayé de tout suivre dans un tableau interminable… pour abandonner quelques semaines plus tard.
L’une des méthodes les plus populaires aujourd’hui s’appelle la règle 50 30 20. Adoptée par beaucoup pour sa simplicité, elle propose de partager vos revenus mensuels entre besoins essentiels, envies, et épargne. Dans un contexte où la gestion de l’argent inquiète un nombre croissant de foyers, apprendre à équilibrer ces trois pôles devient un véritable atout.
Pourtant, beaucoup de conseils sur internet s’arrêtent à la théorie : on vous cite les pourcentages mais on néglige les obstacles concrets comme la hausse des loyers, le coût de la vie, ou les dépenses imprévues. Cette approche trop simpliste laisse de côté la réalité du quotidien d’un grand nombre de français.
Cet article va plus loin : il démystifie la méthode, vous aide à adapter la règle à votre propre situation, et met en lumière les erreurs fréquentes à éviter. À la clé ? Des explications claires, des exemples concrets, et des outils pour enfin faire de la répartition de budget un allié, pas une contrainte.
Le fonctionnement de la règle 50/30/20
La règle 50/30/20 pose les bases d’une gestion budgétaire simple et efficace. Elle propose de diviser votre revenu net en trois grandes parts pour sécuriser vos finances, tout en conservant une marge de liberté et la capacité à épargner.
Origine et principe de la règle
La règle 50/30/20 répartit vos revenus en trois catégories clés. Née en 2005 grâce à la sénatrice américaine Elizabeth Warren, cette méthode séduit par sa simplicité. L’idée : 50 % pour les besoins essentiels, 30 % pour les envies et plaisirs, 20 % pour l’épargne ou le remboursement de dettes.
Warren la décrit comme un moyen « d’équilibrer dépenses et sécurité financière sans complication ». Cet équilibre aide à mieux gérer l’argent jour après jour, peu importe le niveau de revenus.
Calcul du revenu disponible
On se base toujours sur le revenu net après impôts. Privilégiez donc le montant qui reste chaque mois après prélèvements sociaux, charges et impôts.
Exemple : si votre revenu net est de 3 000 €, prévoyez 50 % (1 500 €) pour le loyer, les courses et le transport ; 30 % (900 €) pour les loisirs et petits plaisirs ; 20 % (600 €) pour l’épargne ou le remboursement de dettes.
Astuce pratique : si vos besoins dépassent 50 %, réduisez temporairement la part des envies. L’essentiel : maintenir une épargne régulière.
Exemple d’application concrète
Prenons un vrai cas : un revenu net mensuel de 3 000 €. Cette personne consacre alors 1 500 € à ses charges fixes (loyer, factures, alimentation), 900 € à ses loisirs (restos, shopping) et 600 € à l’épargne ou au remboursement anticipé d’un crédit.
Cette structure favorise un équilibre financier durable ; elle oblige à fixer des limites claires aux dépenses non essentielles. Si, par exemple, le loyer augmente ou une dépense imprévue survient, il suffit d’ajuster la colonne « envies » tout en préservant le minimum d’épargne.
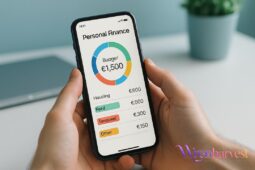
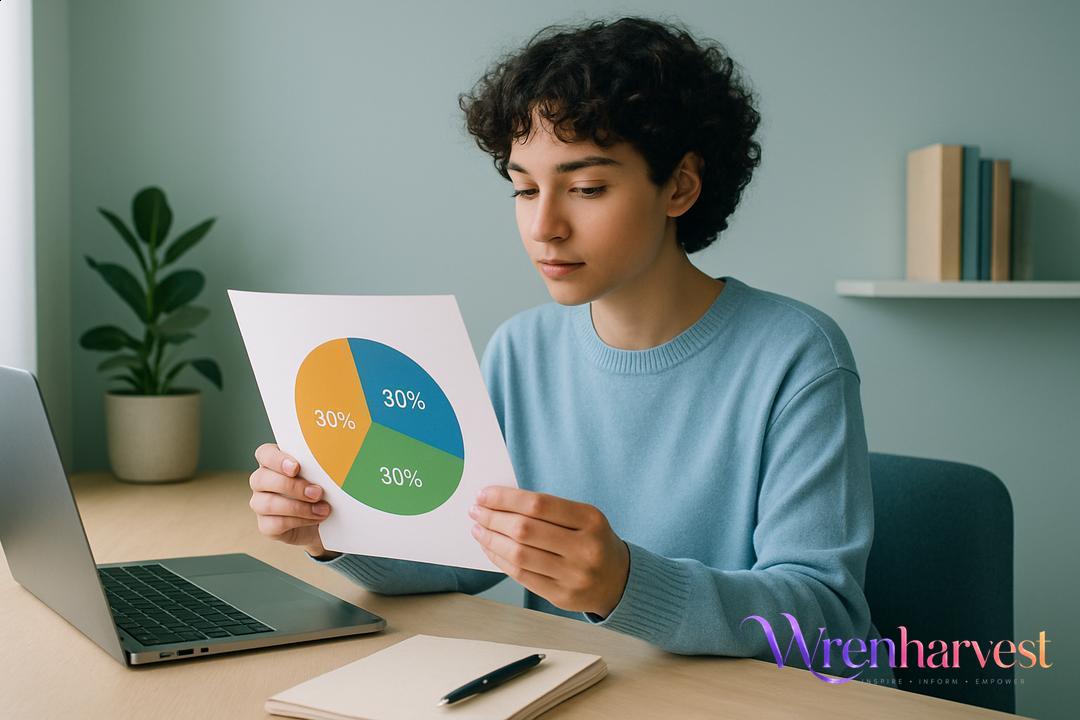
Essayez de calculer votre propre découpage avec ce schéma : il offre une vue simple et immédiate de la santé de votre budget.
Distinguer besoins, envies et épargne
Pour bien appliquer la règle des 50/30/20, il faut savoir où va chaque euro dépensé. Cela demande de distinguer avec clarté entre vos besoins, vos envies et l’épargne. Cette méthode vous aide à garder le contrôle sur votre budget sans sacrifier l’essentiel ni la sécurité future.
Quels postes classer dans chaque catégorie ?
Les besoins essentiels couvrent tout ce qui assure votre sécurité et votre santé. Pensez au loyer, à la nourriture de base, aux assurances, à l’électricité et aux médicaments. Sans eux, le quotidien devient compliqué.
Les plaisirs non essentiels sont les envies. Ce sont des dépenses que l’on peut réduire en cas de besoin : restos, sorties, shopping, abonnements à la salle ou au streaming.
L’épargne concerne la sécurité future. Constituez d’abord un fonds d’urgence équivalent à 3 ou 6 mois de dépenses. Ensuite, visez l’investissement ou le remboursement anticipé d’un crédit.
Gérer les dépenses ambiguës
Pour les dépenses ambiguës, appliquez le test des 30 jours. Coupez cette dépense pendant un mois. Si votre vie ou santé n’est pas en danger, il s’agit d’une envie, pas d’un besoin.
L’abonnement à la salle de sport ou à un service premium entre souvent dans cette catégorie. Attention aussi à l’inflation du mode de vie : ce qui était un plaisir peut, avec le temps, sembler nécessaire, mais ne l’est pas toujours.
Conseil : priorisez les dépenses qui vous apportent vraiment du bien-être. Mettez de côté les autres.
Astuce pour établir ses propres critères
La meilleure méthode : faites la liste de vos 10 plus grosses dépenses chaque mois. Surlignez celles que vous pouvez arrêter sans réel impact immédiat ; ce sont les envies.
Posez-vous aussi cette question : « Est-ce la version minimale de ce besoin, ou ai-je pris l’option premium ? ». Selon l’expert Jared, il faut faire ce point chaque mois car vos besoins et envies évoluent avec le temps.
Adapter la règle à votre situation
Personne ne vit avec un budget qui ne bouge jamais. La règle 50/30/20 doit s’adapter à chaque parcours, surtout si vos revenus ou vos charges changent dans le temps. Le but : garder un équilibre, sans se décourager.
Réajuster la règle en cas de revenus variables
Avec des revenus variables, il faut adapter sa méthode. Enregistrez vos gains sur l’année et calculez une moyenne mensuelle réaliste.
Par exemple, un freelance fait la moyenne de ses revenus sur 12 mois, puis applique les pourcentages. Astuce : conservez un « coussin » de sécurité si un mois est creux.
S’adapter aux petits budgets ou charges élevées
Avec un budget serré ou des charges lourdes, on ajuste les envies. Les experts recommandent alors de diminuer temporairement la part « loisirs » à moins de 30 %.
Ici, la priorité va au loyer, à l’alimentation, et à un minimum d’épargne de précaution, même modeste. Petit conseil : identifiez 1 ou 2 dépenses plaisir que vous pouvez reporter, puis ajustez dès que vos revenus augmentent.
Intégrer remboursement de dettes
Le remboursement de dettes fait partie de la catégorie épargne. Si vous avez un crédit à taux élevé ou un découvert, concentrez cette part sur le remboursement accéléré.
Exemple : un expert en gestion conseille toujours de régler la dette la plus coûteuse avant tout placement. Gardez aussi en ligne de mire une épargne minimale, même en période de remboursement intensif.
Les pièges à éviter dans la mise en pratique
La règle 50/30/20 fonctionne bien… à condition d’éviter certains pièges fréquents. Comprendre ces erreurs, c’est se donner toutes les chances d’avancer sereinement, même si tout n’est pas parfait chaque mois.
Confondre envie et besoin
Savoir distinguer envie ou besoin reste essentiel. Beaucoup classent par erreur des abonnements ou sorties dans les besoins alors qu’ils relèvent des envies.
Prenez l’exemple du forfait téléphonique : la version basique couvre le besoin, l’option premium ressortit à l’envie. Conseil : à chaque nouvelle dépense, posez-vous la question « puis-je m’en passer sans mettre ma santé, ma sécurité ou mon emploi en jeu ? ».
Oublier dépenses annuelles ou imprévues
Ne sous-estimez pas les charges annuelles et les dépenses imprévues. C’est l’un des pièges les plus cités par les experts en gestion.
Cela concerne la facture d’assurance auto, un gros achat électroménager ou une intervention médicale. Anticipez avec un calendrier des prélèvements et prévoyez toujours une petite épargne « coussin » pour la surprise du mois.
Se décourager face aux écarts ponctuels
Gardez en tête qu’un suivi régulier vaut mieux que la perfection. Personne n’applique la règle 50/30/20 au centime près.
Un mois difficile ou une envie soudaine ne remet pas en cause votre budget. L’important, selon la plupart des spécialistes, est l’ajustement naturel et de ne pas abandonner tout le travail accompli après un seul écart.
Garder le cap : comment maintenir ses objectifs budgétaires dans la durée
Pour maintenir vos objectifs budgétaires dans la durée, misez sur le suivi régulier et l’ajustement mensuel. La clé, ce n’est pas la perfection, mais la constance : vérifiez chaque semaine où en sont vos comptes, et adaptez les curseurs au besoin.
De nombreux spécialistes recommandent la méthode « 5 minutes budget » : prenez, par exemple, cinq minutes tous les dimanches pour regarder vos relevés, vos catégories de dépenses, et voir si vous êtes sur la bonne voie. Ce petit rituel vaut souvent plus qu’un grand effort isolé.
Pensez à visualiser vos progrès visibles : une simple courbe sur papier ou un graphique digital aide énormément à rester motivé. Célébrez chaque étape franchie, comme un montant d’épargne atteint ou une dette réduite de moitié.
Gardez aussi des habitudes de réussite faciles à répéter : transmettre l’argent vers l’épargne dès réception du salaire ou écrire une dépense pour éviter l’oubli. Rien n’empêche de vous accorder de petits plaisirs après un succès budgétaire , l’essentiel reste le mouvement dans la durée, et non la stricte application d’un pourcentage. Ajustez la règle à chaque changement de vie ou d’objectif : un bon budget est vivant, pas figé.
Key Takeaways
Voici les enseignements essentiels pour appliquer efficacement la règle 50/30/20 et garder une gestion budgétaire saine :
- Principe de répartition 50/30/20 : Allouez 50 % aux besoins essentiels, 30 % aux envies, 20 % à l’épargne ou au remboursement de dettes pour équilibrer votre budget.
- Différenciez besoins et envies : Classez loyer, alimentation et assurance comme besoins, tandis que sorties et abonnements relèvent des envies.
- Gérez les revenus variables : Faites une moyenne annuelle de vos revenus et ajustez les pourcentages en période de fluctuation ou de charges élevées.
- Anticipez les dépenses imprévues : Préparez un fonds d’urgence couvrant 3 à 6 mois pour pallier factures ou charges inopinées.
- Évitez les erreurs classiques : Ne confondez pas abonnement premium et nécessité, et pensez à vos charges annuelles dans votre planification.
- Remboursement de dettes priorisé : Utilisez la part épargne pour annuler d’abord les dettes à taux élevé.
- Adaptez et ajustez votre méthode : La règle n’est pas rigide : ajustez selon vos ressources, renouvelez vos critères chaque mois.
- Constance avant perfection : Un suivi régulier, même imparfait, garantit plus de résultats qu’un effort isolé ou ponctuel.
L’application flexible et la constance sont les clés d’une gestion financière solide et durable grâce à la règle 50/30/20.