Réduire ses charges fixes : les postes à optimiser en priorité
Réduire ses charges fixes demande méthode et stratégie. Découvrez comment mieux cibler vos dépenses et optimiser vos contrats, étape par étape.
Ouvrez vos relevés bancaires ce soir : combien de prélèvements fixes repérez-vous sans hésiter ? Abonnements oubliés, assurances doublons, factures qui grimpent… il n’est pas rare de payer bien plus que nécessaire chaque mois.
Dans un contexte d’inflation persistante, cette question revient sans cesse pour des millions de Français : comment réduire ses charges fixes sans sacrifier confort ou sérénité ? Beaucoup tentent d’agir sur les dépenses variables, alors que l’impact majeur vient souvent des contrats récurrents. Les études récentes montrent que rien qu’en supprimant les abonnements inutiles ou en changeant de fournisseur, il est possible d’économiser en moyenne 80 € par mois sans gros efforts.
Mais attention : les conseils superficiels abondent sur internet. Cocher quelques cases, résilier deux abonnements et s’arrêter là n’est pas optimal. Peu parlent d’audit complet, de suivi continu, ou d’automatisation de la comparaison annuelle des fournisseurs.
Ici, vous trouverez une méthode efficace, étape par étape : de l’analyse détaillée de vos charges à la meilleure façon d’investir ou d’épargner ces économies. Prêt à reprendre la main sur votre budget ? Découvrons ensemble comment optimiser réellement vos postes fixes.
Analyser et lister ses charges fixes
Pour maîtriser vos dépenses et reprendre le contrôle sur votre budget, il faut d’abord analyser et lister vos charges fixes. Ce travail de base évite bien des surprises et révèle des postes d’économie souvent ignorés.
Pourquoi commencer par l’inventaire complet ?
L’inventaire complet permet d’identifier toutes les dépenses récurrentes.
En passant vos relevés de banque au peigne fin sur les 3 à 12 derniers mois, vous voyez exactement ce qui sort chaque mois : loyers, assurances, factures d’énergie, abonnements. Beaucoup découvrent des prélèvements oubliés, comme un service numérique à 50 €/mois resté actif un an par inattention. Un expert le souligne : identifiez tous les prélèvements automatiques, même trimestriels ou annuels, puis ramenez-les à un montant mensuel pour voir leur vrai impact.
Astuce pratique : ouvrez tous les relevés récents et listez chaque dépense automatique sur un tableau, sans rien laisser au hasard.
Classer par catégorie : logement, énergie, assurances
Classer par catégorie aide à cibler les postes optimisables.
Regroupez vos charges selon le type : logement, énergie, assurances, téléphonie, abonnements. Par exemple, mettez le loyer (1200 €/mois) dans une colonne, l’assurance habitation (300 €/an, soit 25 €/mois) dans une autre. Pour chaque catégorie, vérifiez les échéances et si le contrat se renouvelle automatiquement. Vous verrez où se concentrent les plus gros montants et où il reste de la marge à gagner.
Conseil : notez la date d’échéance de chaque contrat pour anticiper les renégociations et éviter toute reconduction non désirée.
Mettre en place un suivi numérique fiable
Un suivi numérique facilite la gestion régulière des charges fixes.
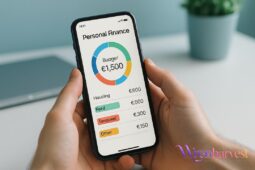
Utilisez un tableau Excel ou une application pour renseigner chaque dépense, la catégorie, l’échéance et des notes utiles. Mettez à jour chaque mois : s’il y a une hausse de 5 % sur votre forfait, vous le repérerez vite. Programmez des alertes annuelles pour revoir vos contrats et vérifier si un changement de fournisseur serait rentable. Un suivi visuel, avec des couleurs pour chaque catégorie, rend le contrôle du budget plus simple et efficace.
Gagnez du temps : multipliez votre charge totale mensuelle par 12 ou additionnez vos montants annuels pour avoir une vue claire sur l’année. Cette méthode, testée par de nombreux experts du budget, permet de ne rien laisser passer.
Renégocier ses contrats et changer de fournisseur
Renégocier et changer de fournisseur, c’est la méthode la plus accessible pour alléger vos charges fixes. Chaque contrat passé à la loupe peut rapporter plusieurs dizaines d’euros économisés chaque année.
Repérer les contrats à renégocier
Listez tous vos engagements actuels et repérez les dates-clés.
Beaucoup de petits abonnements coûtent cher sur une année entière. Par exemple, un forfait à 20 €/mois représente 240 € chaque année. Notez la date de début de chaque contrat et fixez un rappel avant l’échéance pour ne rien oublier. L’engagement actif indique si vous pouvez résilier ou non. Astuce : programmez un rappel automatique dans votre téléphone.
Utiliser un comparateur d’énergie ou d’assurance
Un comparateur d’énergie ou d’assurance facilite la recherche des meilleures offres.
Utilisez des sites comme www.energie-info.fr pour découvrir tous les fournisseurs disponibles et comparer leurs tarifs. Le changement est généralement simple, rapide et sans coupure de service. Prenez le temps de lister les avantages et les points faibles de chaque offre avant de choisir.
Conseil : comparez non seulement les prix, mais aussi les options et la qualité du service client.
Bien résilier et négocier les frais
Depuis 2014, la résiliation de contrat domestique est gratuite par la loi.
Pas besoin d’envoyer de courrier compliqué ou de payer des frais cachés pour changer de fournisseur d’énergie. La prise en charge automatique par le nouveau fournisseur facilite tout. Pour le mobile ou internet, contactez directement le service résiliation. Mentionnez si besoin une meilleure offre d’un concurrent pour obtenir un geste commercial ou négocier certains frais. N’hésitez pas à demander le détail si des frais apparaissent, car la plupart des changements sont gratuits.
Optimiser assurances et abonnements
Pour gagner vraiment sur vos charges récurrentes, il faut optimiser assurances et abonnements. Beaucoup de petits contrats invisibles pèsent lourd à l’année. Un arbitrage régulier libère rapidement du budget.
Assurance habitation et auto : comment ajuster
Regrouper ses contrats et ajuster les garanties fait baisser la note.
En réunissant habitation et auto chez le même assureur, la plupart obtiennent entre 5 à 15 % d’économie. Révisez vos contrats tous 2 à 3 ans : supprimez les options dont vous n’avez plus besoin (ex : “vol à la tire” si déjà couvert ailleurs). Ajustez la franchise, mais pas au point de vous mettre en difficulté en cas de sinistre.
Astuce : après chaque changement de situation (déménagement, retraite), vérifiez si vos besoins ont évolué.
Abonnements oubliés : les détecter et les éliminer
Un inventaire complet permet d’identifier les abonnements à supprimer.
Cherchez les doublons, souvent entre habitation et scolaire. Passez au crible vos avis annuels et challengez chaque poste. Les « options souscrites » inutiles peuvent disparaître, allégeant vos mensualités.
Conseil : programmez un audit chaque année, et restez attentif aux renouvellements automatiques.
Forfait mobile et internet : choisir malin
Comparer les offres au moins une fois par an, c’est essentiel.
Le prix le plus bas ne fait pas tout : regardez les plafonds d’indemnisation et les exclusions. Un forfait pas cher et bien ajusté protège mieux qu’un prix cassé trop limité. Optez pour le paiement annuel quand il réduit les frais.
Testez différents outils de comparaison et vérifiez chaque année si une nouvelle formule peut faire mieux, sans sacrifier la qualité de service.
Utiliser intelligemment les économies réalisées
Pour utiliser intelligemment les économies réalisées, affectez-les d’abord à des priorités financières concrètes et durables.
La première étape recommandée par les experts : constituer un fonds d’urgence solide. Idéalement, cela couvre 3 à 6 mois de dépenses fixes. Placez cette somme sur un Livret A ou LDDS pour qu’elle reste accessible, mais séparée de votre compte courant. Ce filet de sécurité protège contre les imprévus coûteux.
Ensuite, pensez à rembourser toute dette à taux élevé, comme un crédit revolving ou une carte de crédit. Selon les spécialistes, le remboursement rapide de ces dettes est souvent la meilleure manière de « gagner » de l’argent, puisque les taux sont généralement supérieurs au rendement d’un placement classique.
Une fois ces deux étapes franchies, il devient pertinent d’investir pour le long terme. Les comptes comme l’assurance-vie ou le PER permettent de placer vos économies en profitant d’avantages fiscaux. N’investissez jamais tout sur un seul produit : diversifiez afin de mieux lisser les risques et de faire fructifier votre épargne.
Enfin, automatisez vos virement chaque mois dès que l’économie est réalisée. C’est la base de la méthode « se payer en premier » : vos économies quittent directement votre compte courant pour construire votre avenir, sans risque de les dépenser par habitude.
Exemple : un ménage récupère 60 € par mois en optimisant ses charges. Il programme un virement du même montant vers un fonds d’urgence, puis, une fois rempli, vers une assurance-vie. Résultat : l’argent reste visible, utile et source de progrès, au lieu de repartir dans les dépenses courantes.
Key Takeaways
Voici les stratégies et astuces essentielles pour réduire et optimiser vos charges fixes.
- Faire un inventaire complet : Passez au crible 3 à 12 mois de relevés pour identifier chaque dépense fixe, y compris les paiements annuels et oubliés.
- Classer les charges par catégorie : Séparez logement, énergie, assurances, abonnements pour cibler les plus gros postes et dates clés.
- Mettre en place un suivi numérique : Un tableau Excel ou une application aide à surveiller montants, échéances et optimise le budget sur l’année.
- Renégocier et comparer : Utilisez des comparateurs d’énergie ou d’assurance, car changer de contrat peut générer jusqu’à 200 €/an d’économies.
- Résilier malin et sans frais : Depuis 2014, la résiliation est gratuite pour la plupart des contrats, et le nouveau fournisseur gère la transition pour l’énergie.
- Optimiser assurances et abonnements : Regroupez vos contrats, supprimez les options inutiles et éliminez les services en double pour alléger vos prélèvements mensuels.
- Penser au long terme : Utilisez chaque euro économisé en priorité pour un fonds d’urgence, le remboursement de dettes ou l’investissement régulier.
- Automatiser ses virements : Programmez un transfert dès la perception de vos économies pour que les gains ne se perdent pas dans des dépenses superflues.
L’essentiel : une bonne gestion des charges fixes demande méthode, outils et rigueur, mais chaque effort se traduit par plus de liberté financière et de sérénité au quotidien.